
Casi el 90% de la producción de baterías que Europa planea tener en 2030 podría quedar sin una demanda garantizada por las nuevas reglas de contenido local. Es la advertencia de Transport & Environment (T&E), que calcula que el reciente acuerdo entre Francia y Alemania solo garantizaría demanda para el 13% de la capacidad europea anunciada. La organización teme que la flexibilización de los requisitos de fabricación local, junto con unas normas de emisiones menos exigentes para los coches, deje sin compradores a nuevas fábricas de baterías. No significa que el 87% vaya a cerrar, sino que carecería de demanda asegurada por estas medidas.
La discusión gira en torno a la Ley de Aceleración Industrial (IAA), con la que Bruselas pretende vincular determinadas ayudas públicas e incentivos fiscales a la producción europea. Francia y Alemania alcanzaron en octubre una posición común para adaptar las exigencias al sector del automóvil, pero todavía no es una legislación definitivamente aprobada.
Solo el 13% de las baterías tendría demanda garantizada
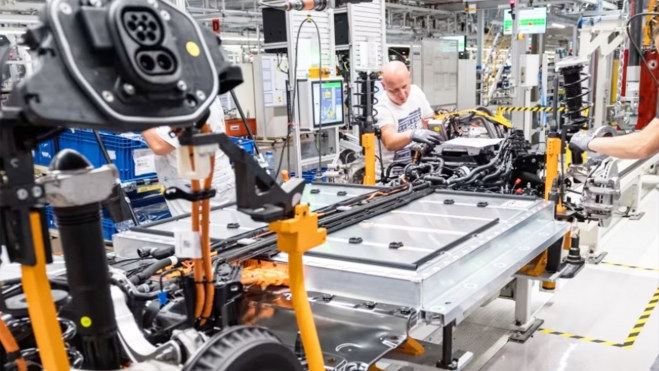
Según el estudio publicado, el pacto únicamente aseguraría compradores para 62 GWh de celdas fabricadas en Europa en 2030. Otros 206 GWh podrían encontrar clientes europeos, aunque sin garantías regulatorias, mientras que 220 GWh quedarían sin demanda identificada en el escenario analizado.
T&E cuestiona especialmente el calendario propuesto: los requisitos de baterías europeas se aplicarían al 10% de los vehículos elegibles en 2028 y 2029, al 20% en 2030 y 2031, y al 70% desde 2032. Actualmente, afirma la asociación, más de la mitad de las celdas instaladas en los coches eléctricos vendidos en la Unión Europea ya se fabrican en el continente.
Otro punto conflictivo es qué países podrán considerarse dentro del sello 'Made in Europe'. Si se incluyen ampliamente socios con acuerdos de libre comercio, T&E estima que la demanda equivalente a 100 GWh de celdas y 250 GWh de materiales activos para cátodos podría desplazarse fuera de la UE en 2030. Los 100 GWh equivalen aproximadamente a las baterías de 1,5 millones de coches eléctricos.
Entre los proyectos expuestos a esa incertidumbre figuran las instalaciones de Lyten, anteriormente Northvolt, en Suecia, la fábrica de PowerCo en Salzgitter (Alemania) y la de Verkor en Dunkerque (Francia). Muchas plantas aún están comenzando a producir o dependen de inversiones futuras, por lo que los contratos de suministro resultan decisivos.
Hasta 3,7 millones de coches eléctricos menos
La organización T&E identifica además un segundo riesgo: la propuesta parlamentaria de suavizar los objetivos de CO2 de los automóviles. En su escenario, reduciría la demanda acumulada de baterías europeas en 247 GWh entre 2027 y 2032, el equivalente a unos 3,7 millones de eléctricos.
No toda la industria comparte la valoración de T&E. La asociación europea de proveedores CLEPA ha respaldado el acercamiento franco-alemán por su mayor flexibilidad tecnológica, aunque también ha reclamado requisitos de contenido local suficientemente sólidos.
El debate no es solo cuánto se electrificará Europa, sino dónde se fabricarán las baterías que utilicen sus coches. Una cuestión importante también para España, donde están desarrollándose nuevos proyectos industriales vinculados a la electrificación.