
La industria del automóvil podría experimentar un cambio radical en su liderazgo mundial durante la próxima década. Una encuesta de KPMG realizada entre 775 altos directivos del sector revela que el 48% considera que seis de los diez principales fabricantes del mundo tendrán su sede en China en 2035. El estudio, publicado recientemente, también señala que el 51% de los participantes cree que el software y la tecnología digital serán la principal ventaja competitiva de sus empresas. Un escenario que plantea importantes desafíos para los fabricantes europeos tradicionales.
China podría concentrar seis de los diez mayores fabricantes mundiales
Durante décadas, el liderazgo de la industria automovilística ha estado repartido principalmente entre fabricantes europeos, japoneses, estadounidenses y surcoreanos. Sin embargo, los propios responsables del sector consideran que ese equilibrio podría cambiar considerablemente.
La 26.ª edición del Global Automotive Executive Survey de KPMG refleja hasta qué punto ha aumentado la confianza en la capacidad competitiva de las empresas chinas.
Casi la mitad de los 775 directivos consultados espera que seis de los diez mayores fabricantes tengan su sede en China en 2035. No se trata de una previsión de ventas contrastada, sino de las expectativas expresadas por profesionales de la industria.
Grupos como BYD, Geely, Chery o SAIC representan una transformación que va más allá del crecimiento comercial. Su desarrollo de baterías, electrónica y nuevas plataformas está modificando las prioridades competitivas del automóvil.
El software podría ser más importante que la ingeniería tradicional
El informe también identifica un cambio en los factores que determinarán el éxito de los fabricantes. El 51% de los encuestados considera que el software y la tecnología digital se convertirán en la principal fuente de diferenciación de sus empresas en 2035.
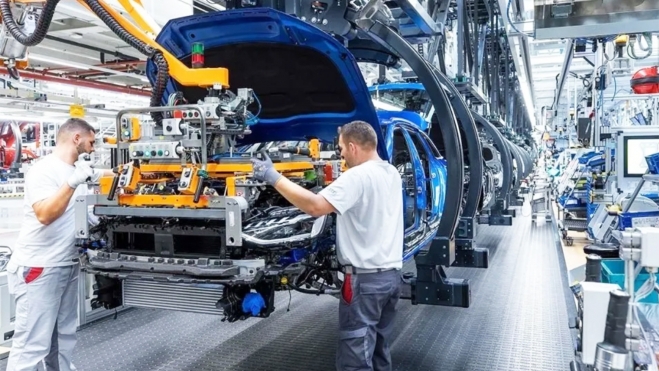
La inteligencia artificial, los sistemas avanzados de asistencia a la conducción y las actualizaciones inalámbricas ganarán protagonismo frente a las características mecánicas tradicionales.


Sin embargo, existe un problema: el 92% de las empresas necesita al menos doce meses para implantar una nueva capacidad digital, de software o inteligencia artificial en toda su organización. Más de un tercio requiere incluso más de dos años.
Además, KPMG señala que únicamente el 36% de las iniciativas de inteligencia artificial y software consigue superar con éxito la fase piloto y extenderse a mayor escala.
Europa afronta una nueva competencia tecnológica
Las diferencias regionales también resultan significativas. El 57% de los encuestados de Asia-Pacífico declara inversiones importantes en inteligencia artificial y tecnologías emergentes, frente al 52% de Europa y el 48% de América.
La encuesta apunta igualmente hacia una industria donde las alianzas tecnológicas tendrán mayor importancia. Según KPMG, la proporción de creación de valor vinculada a colaboraciones externas podría aumentar del 30% actual al 44% en tres años.
Para fabricantes europeos como Volkswagen, Stellantis, Renault o BMW, el desafío ya no consiste únicamente en producir automóviles eléctricos competitivos. También deberán acelerar el desarrollo de software, baterías y servicios digitales, mientras mantienen su rentabilidad industrial.
La conclusión del estudio no es que China tenga garantizado dominar el automóvil mundial en 2035, sino que una parte considerable de los propios directivos del sector considera posible ese escenario. Y esa percepción ya puede influir en sus decisiones de inversión durante los próximos años.