
La llegada de los fabricantes chinos está transformando el mercado europeo del automóvil a una velocidad que preocupa cada vez más a las grandes compañías tradicionales. Sus coches eléctricos e híbridos enchufables han conseguido ganar protagonismo gracias a una combinación de tecnología, equipamiento y precios competitivos. Sin embargo, detrás de esta ofensiva comercial existe una diferencia industrial que los fabricantes europeos consideran especialmente difícil de superar. Tanto es así que el máximo responsable del Grupo Renault reconoce que no puede competir con los costes de producción de China, aunque defiende una solución para equilibrar las condiciones.
François Provost, consejero delegado del Grupo Renault, considera que las marcas chinas disponen de una ventaja de costes de entre el 30% y el 40% cuando fabrican sus vehículos en China y posteriormente los importan a Europa. Se trata de una diferencia que, según el directivo, los fabricantes europeos no pueden igualar en las condiciones actuales. Sus declaraciones, realizadas anteriormente y recuperadas en un análisis publicado por Reuters, reflejan la preocupación creciente por el futuro de la producción automovilística europea.
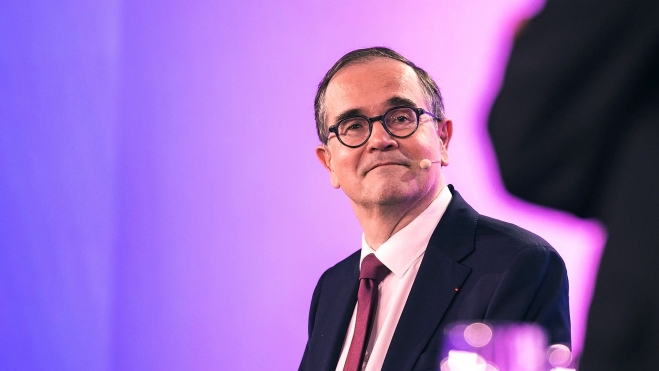
Sin embargo, lejos de reclamar que los fabricantes chinos abandonen el mercado europeo, Provost plantea una alternativa: que las marcas procedentes de China produzcan sus vehículos en Europa y utilicen proveedores locales. De esta manera, considera que las compañías competirían en condiciones industriales más comparables, ya que tendrían que asumir buena parte de los costes asociados a fabricar automóviles dentro del continente.
Su planteamiento parte de una distinción fundamental. Para el CEO de Renault, el problema no es que BYD, Chery u otros fabricantes chinos vendan sus vehículos en Europa, sino que puedan hacerlo aprovechando unos costes de producción considerablemente inferiores a los de sus competidores locales. Si estas compañías fabricasen dentro del continente, Renault estaría dispuesta a competir directamente con ellas, según la postura trasladada por el directivo.
Renault reconoce una desventaja de hasta el 40% frente a China
La diferencia de costes señalada por Provost representa uno de los principales desafíos de la industria europea. Los fabricantes chinos cuentan con amplias cadenas de suministro, una enorme capacidad productiva y un ecosistema especialmente desarrollado en torno a las baterías y los vehículos eléctricos. Esta combinación les permite producir determinados automóviles a un coste notablemente inferior al de las marcas que mantienen buena parte de su actividad industrial en Europa.
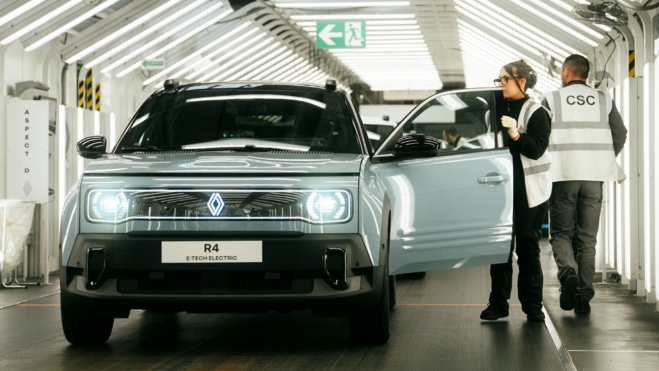
Además, el crecimiento de las marcas chinas está siendo especialmente rápido. Según los datos recogidos por Reuters, los fabricantes de ese país alcanzaron una cuota del 10,7% del mercado europeo durante el segundo trimestre de 2026. La agencia destaca que han necesitado aproximadamente tres años para conseguir una presencia similar a la que los fabricantes japoneses tardaron alrededor de cuatro décadas en alcanzar.
Ante esta situación, el CEO de Renault considera que Europa necesita establecer condiciones que favorezcan la producción local, en lugar de permitir que el crecimiento del mercado dependa cada vez más de vehículos fabricados fuera del continente. Esta estrategia también tendría consecuencias para la industria de componentes, ya que la instalación de fábricas chinas en Europa podría generar actividad para proveedores europeos de motores, baterías, electrónica y otros sistemas.
De hecho, Provost ya había defendido anteriormente que no basta con que los fabricantes chinos realicen el ensamblaje final de sus vehículos en territorio europeo. En unas declaraciones recogidas por Reuters en junio, reclamó que también se fomentase la compra de componentes a proveedores locales. El objetivo sería evitar que las nuevas instalaciones se limitaran a montar piezas importadas desde China, sin generar una actividad industrial significativa en Europa.
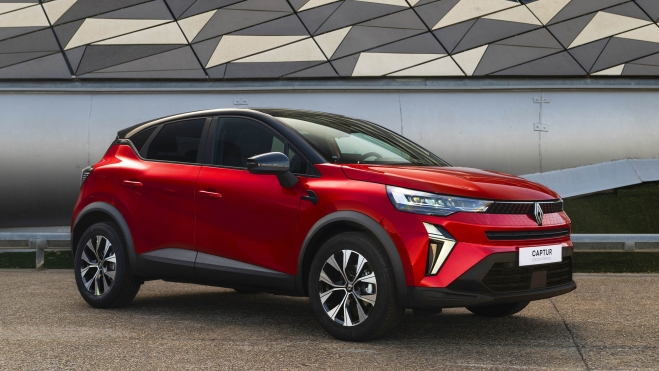
La solución de Renault pasa por cambiar las reglas de fabricación en Europa
La propuesta del directivo coincide con el debate que mantienen las instituciones europeas sobre la iniciativa conocida como Made in Europe. La Comisión Europea presentó en marzo de 2026 una propuesta legislativa destinada a reforzar la capacidad industrial del continente, favorecer la fabricación local y establecer determinados requisitos de origen para acceder a mecanismos de apoyo público.
En el sector del automóvil, estas medidas buscan incentivar que los fabricantes produzcan vehículos y utilicen componentes europeos para beneficiarse de determinadas ayudas e instrumentos de contratación pública. Sin embargo, no significan que Europa haya aprobado una prohibición general de importar coches fabricados en China. El alcance definitivo de los requisitos todavía depende del desarrollo de la normativa y de los acuerdos entre las instituciones europeas.
La estrategia también plantea importantes interrogantes. Fabricar dentro de Europa supone asumir costes laborales, energéticos y regulatorios que pueden ser superiores a los existentes en China. Para Provost, precisamente ahí reside una parte de la solución: si todos los fabricantes deben asumir condiciones de producción similares para acceder a determinados incentivos, la competencia dependerá en mayor medida de la eficiencia, la tecnología y el atractivo de los vehículos, y no únicamente de las diferencias entre los costes industriales de cada región.

El problema es que la industria europea también mantiene importantes relaciones productivas con países que no pertenecen a la Unión Europea. Reino Unido, Turquía y Marruecos forman parte de cadenas de suministro consolidadas durante décadas, por lo que una definición demasiado restrictiva de Made in Europe podría perjudicar a fabricantes que ya cuentan con inversiones en estos territorios. Renault, al igual que otros grandes grupos, ha defendido que cualquier nueva regulación tenga en cuenta esta realidad industrial.
La preocupación de Provost va más allá de los precios de los automóviles. El directivo ha advertido anteriormente de que, sin una respuesta adecuada, la producción europea de vehículos podría caer hasta aproximadamente la mitad de sus niveles históricos poco después de 2030. Se trata de un escenario condicionado a la evolución del mercado y de las políticas industriales, no de una previsión inevitable. Para el Grupo Renault, que mantiene una importante presencia industrial en Europa y desarrolla nuevos coches eléctricos, la cuestión es decisiva: competir con China sin renunciar a la fabricación, los proveedores y los puestos de trabajo del continente.