
La transición hacia los vehículos impulsados por baterías no solo depende de la aceptación por parte de los conductores o del despliegue de infraestructuras de recarga, sino también de una cadena de suministro que cada vez es más compleja. En este escenario, cualquier desajuste en la provisión de componentes clave repercute en el ritmo de las fábricas. Una realidad que acaba de evidenciar uno de los mayores conglomerados automovilísticos del mundo al verse forzado a detener temporalmente parte de su actividad en el continente europeo.
Stellantis, uno de los grupos más relevantes a nivel mundial, se está viendo obligado a suspender de forma temporal la producción en algunas plantas. La alta demanda de coches eléctricos debido al aumento de los combustibles fósiles y otros factores ha superado las expectativas, y no hay suficientes componentes para mantener el ritmo actual.
La escasez de componentes y su impacto en las factorías europeas
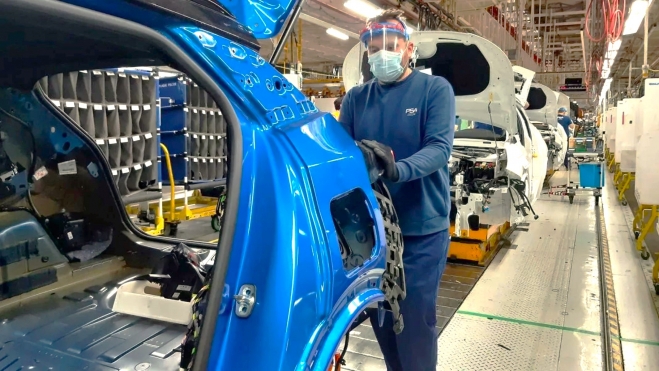
Las instalaciones seleccionadas para esta parada técnica responden a una necesidad de ajuste ante la falta de celdas y acumuladores necesarios para dar salida a los modelos de cero emisiones de última generación. En concreto, la histórica factoría de Sochaux, enclave estratégico donde se ensamblan los todoterrenos Peugeot 3008, suspenderá la actividad durante una semana del mes de octubre. Una medida similar afectará a la planta de Rennes, responsable de la producción del Citroën C5 Aircross, cuyas líneas detendrán su ritmo habitual durante el mismo período más o menos.
Esta situación pone de manifiesto la dependencia crítica que la industria del automóvil mantiene respecto al suministro de acumuladores de alta capacidad. La arquitectura de estos componentes, orientada a ofrecer autonomías elevadas en ciclos de uso exigentes, requiere procesos de fabricación avanzados y un suministro constante de materias primas que, en determinados momentos, experimentan cuellos de botella logísticos o productivos. La limitación en el aprovisionamiento de celdas no solo frena el ritmo de ensamblaje en las cadenas de montaje, sino que obliga a los fabricantes a reestructurar sus calendarios operativos para equilibrar el inventario disponible con la demanda real del mercado.

El contexto macroeconómico y la fluctuación en la demanda de vehículos
Los parones programados en las plantas francesas no responden solo a la falta de baterías, sino que se enmarcan en un escenario macroeconómico y geopolítico complejo que está alterando los hábitos de consumo y la estabilidad de los mercados energéticos. El encarecimiento de los combustibles fósiles, impulsado por tensiones internacionales que han elevado los precios a niveles históricamente altos en varios países, ha provocado un repunte repentino en el interés por la movilidad eléctrica. Este cambio tensiona una cadena de suministro que ya operaba con márgenes ajustados.


De forma paralela, Stellantis se enfrenta a realidades comerciales diversas según el tipo de motorización y la región. Mientras que la demanda de determinadas tecnologías se acelera de forma imprevista, otros modelos dentro de la oferta general registran un ritmo de matriculaciones inferior al que estaba previsto. Un ejemplo de ello se puede observar la planta de Mulhouse, donde la bajada de demanda del Peugeot 308 ha provocado un cese temporal en la producción. Del mismo modo, factores locales como los costes energéticos y la evolución del mercado de híbridos en el sur de Europa demuestran que la transición hacia una movilidad limpia avanza a velocidades distintas según el segmento y el país.
El desafío de la industria ante un nuevo paradigma
La decisión del grupo Stellantis ilustra de forma clara los retos a los que se enfrenta el sector del motor en su camino hacia la electrificación total. La transición exige una sincronización perfecta entre la extracción de minerales esenciales, la producción de celdas, el ensamblaje de los paquetes de baterías y la comercialización final. Cualquier alteración se traduce en paradas técnicas y en la necesidad de gestionar las existencias disponibles tanto en las factorías como en las redes de concesionarios.
La estabilidad definitiva del sector dependerá en buena medida de la llegada de nuevas fábricas de baterías en suelo europeo y de la madurez de una cadena de suministro capaz de absorber cambios repentinos en la demanda global. Mientras tanto, los fabricantes continúan ajustando sus estrategias para superar unos desafíos que marcan el pulso de la producción.