
La industria europea del automóvil atraviesa una transformación que está poniendo a prueba a algunos de sus mayores fabricantes. Aunque compañías como Volkswagen, Renault y Stellantis han conseguido recuperar parte de la confianza de los inversores gracias a sus últimos resultados financieros, los expertos advierten de que los problemas estructurales continúan agravándose. De hecho, un reconocido analista financiero ha utilizado una expresión especialmente contundente para describir el futuro que podría esperar a los fabricantes tradicionales del continente.
Philippe Houchois, analista de la entidad financiera internacional Jefferies y especialista en la industria automovilística desde hace más de 25 años, considera que la situación es mucho más preocupante de lo que podría sugerir la reciente recuperación de las cotizaciones. En unas declaraciones recogidas por Reuters este viernes 30 de octubre, el experto ha explicado que los fabricantes europeos afrontan dificultades para recuperar la rentabilidad y competitividad que disfrutaban antes de la transformación del mercado.
"El resultado es una industria que se convierte en una especie de industria zombi: están vivos, pero se están muriendo, y pueden sobrevivir así durante mucho tiempo", ha advertido Houchois. Con esta comparación, el analista describe un escenario en el que las compañías continúan operando, fabricando millones de vehículos y manteniendo importantes estructuras industriales, pero experimentan un deterioro prolongado de su posición competitiva. Una situación que no implica necesariamente su desaparición inmediata, sino el riesgo de atravesar muchos años de crecimiento débil y dificultades económicas.
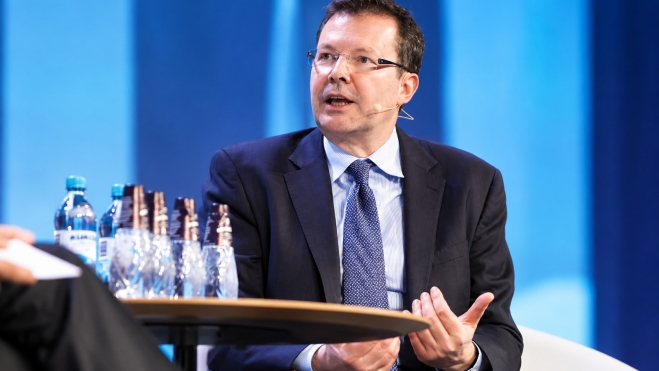
Un experto advierte de los problemas de la industria europea
Las palabras de Houchois llegan después de una semana marcada por la presentación de los resultados financieros de algunos de los principales grupos automovilísticos europeos. Volkswagen, Stellantis y Renault han logrado frenar las caídas bursátiles que venían acumulando, aunque sus cifras siguen reflejando importantes desafíos. Los inversores valoran positivamente determinados avances en reducción de costes y electrificación, pero todavía existen dudas sobre la capacidad de estas compañías para recuperar sus niveles históricos de rentabilidad.
El caso de Volkswagen resulta especialmente significativo. Según sus resultados oficiales publicados el 29 de octubre, el grupo alemán obtuvo un beneficio operativo de apenas 71 millones de euros durante los nueve primeros meses de 2026, frente a los 5.408 millones registrados en el mismo periodo del año anterior. Además, sus entregas mundiales descendieron un 9%, hasta situarse ligeramente por encima de los seis millones de vehículos, mientras la compañía continúa aplicando importantes medidas de reestructuración.
Stellantis también ha conseguido mejorar algunos de sus indicadores, aunque continúa afrontando dificultades económicas. El grupo propietario de Peugeot, Citroën, Opel, Fiat y Jeep registró unos ingresos trimestrales de 37.611 millones de euros, un 1% más que el año anterior. Sin embargo, cerró el periodo con unas pérdidas netas de 453 millones de euros y un margen operativo ajustado de apenas el 0,7%. Pese a ello, sus acciones llegaron a subir un 15% en una sola sesión después de presentar sus resultados, impulsadas por las expectativas de reducción de costes.
La situación de Renault ofrece una perspectiva diferente, aunque tampoco está exenta de dificultades. El fabricante francés comunicó una facturación trimestral de 11.596 millones de euros, un 1,5% superior a la del año anterior. Sin embargo, las matriculaciones mundiales del grupo retrocedieron un 6%, hasta las 497.799 unidades. Unas cifras que reflejan cómo las compañías pueden mejorar determinados indicadores financieros incluso cuando comercializan menos automóviles.
Para Houchois, estas recuperaciones parciales no deben confundirse con la solución de los problemas que afronta el sector. El analista considera que la presión competitiva continúa intensificándose y que los fabricantes tradicionales están perdiendo terreno frente a compañías capaces de desarrollar nuevos vehículos con mayor rapidez y menores costes. La principal preocupación de los inversores no es únicamente cuánto dinero ganan actualmente las marcas europeas, sino hasta dónde puede prolongarse el deterioro de su competitividad.


China, los coches eléctricos y una industria zombi
Uno de los principales factores que explican esta situación es el crecimiento de los fabricantes chinos. Empresas como BYD y Geely han conseguido importantes avances en tecnologías eléctricas, desarrollo de software y reducción de costes industriales, aumentando su presencia tanto en China como en otros mercados internacionales. Según los datos recogidos por Reuters, las marcas chinas superaban el 10% de cuota en el mercado europeo a mediados de 2026, cuando apenas cinco años antes su presencia era prácticamente testimonial.
La transformación también se refleja en el valor bursátil de los fabricantes tradicionales. Volkswagen, por ejemplo, ha perdido aproximadamente tres cuartas partes de su capitalización respecto a los máximos alcanzados en 2021, según Reuters. Esta caída responde a distintos factores, entre ellos la presión competitiva, los problemas comerciales y el coste de adaptar su estructura industrial a una nueva generación de vehículos eléctricos. El resultado es una creciente incertidumbre sobre la rentabilidad que estas inversiones podrán generar durante los próximos años.
El problema es especialmente complejo porque los fabricantes europeos necesitan seguir invirtiendo grandes cantidades de dinero para desarrollar coches eléctricos más asequibles y competitivos. Volkswagen reconoce que los eléctricos ya representan el 40% de su cartera de pedidos, pero también admite que actualmente obtiene una rentabilidad inferior con ellos respecto a los vehículos de combustión. Esta situación obliga a las compañías a acelerar sus programas de reducción de costes mientras intentan defender su cuota de mercado frente a nuevos competidores.
A las dificultades industriales se añade otro factor que preocupa a los inversores. Massimo Baggiani, gestor de la firma británica Niche Asset Management, considera que actualmente resulta complicado identificar qué podría impulsar una recuperación sostenida del sector. Además, señala que las grandes cantidades de capital destinadas a empresas relacionadas con la inteligencia artificial están restando atractivo a otras industrias, entre ellas la automovilística, cuyas valoraciones bursátiles podrían estar siendo excesivamente castigadas.

Pese a este escenario, los grandes fabricantes europeos todavía cuentan con importantes fortalezas. Volkswagen, Stellantis y Renault mantienen extensas redes industriales, marcas consolidadas, millones de clientes y activos que siguen generando actividad económica. Precisamente por eso, algunos inversores consideran que las caídas bursátiles han sido excesivas y que los programas de reestructuración podrían ofrecer oportunidades de recuperación si consiguen mejorar los márgenes y reducir sus costes.
Sin embargo, la advertencia de Philippe Houchois apunta a un problema que va mucho más allá de los resultados de un trimestre. El riesgo no consiste necesariamente en que los fabricantes europeos desaparezcan de forma repentina, sino en que continúen funcionando durante muchos años sin recuperar la competitividad que tuvieron en el pasado. Es esa posibilidad de mantenerse activos mientras pierden progresivamente fuerza económica e industrial la que lleva al experto a utilizar una expresión tan llamativa como la de industria zombi.