
La adopción de vehículos 100 % eléctricos e híbridos no solo se ha acelerado, sino que durante el ejercicio 2025 alcanzó cotas históricas en matriculaciones y cuota de mercado en la Unión Europea, según indican las cifras de Eurostat. La combinación de regulaciones ambientales europeas más estrictas, la maduración tecnológica de los sistemas de propulsión y una oferta comercial más accesible han llevado a los usuarios a empezar a perder el miedo al eléctrico.
Este crecimiento histórico sitúa a las tecnologías de cero y bajas emisiones en el centro de las decisiones de compra de los conductores europeos. A medida que la red de infraestructura de carga se expande y los costes de las baterías se optimizan, el coche eléctrico deja de ser una alternativa minoritaria para convertirse en el eje central del parque móvil europeo.
Un hito para las matriculaciones de vehículos eléctricos
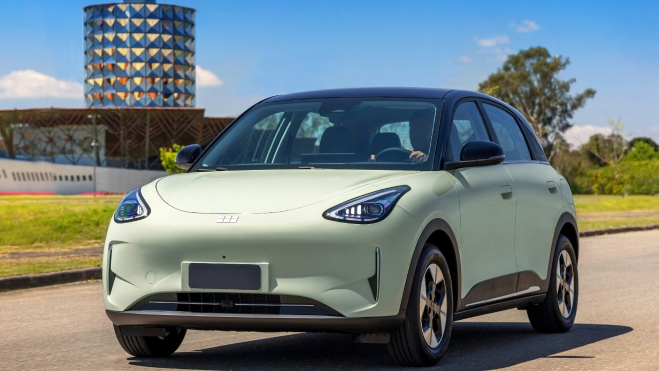
Durante 2025, las matriculaciones de coches eléctricos a batería alcanzaron una cuota de mercado sin precedentes en la Unión Europea, situándose cerca del 17,4 % del total de turismos vendidos. En términos absolutos, esto se traduce en casi 1,9 millones de unidades 100 % eléctricas matriculadas en un solo año, superando los registros de años anteriores y confirmando un repunte sostenido en los principales mercados del bloque.
Si lo analizamos en conjunto, sumando los híbridos ligeros y los híbridos enchufables, la cuota global roza ya el 50 % de las ventas totales de turismos en el continente. Los híbridos convencionales se han mantenido como la opción favorita de transición para millones de usuarios, acumulando más de un tercio del mercado, mientras que la tecnología 100 % eléctrica lidera el ritmo de crecimiento interanual.
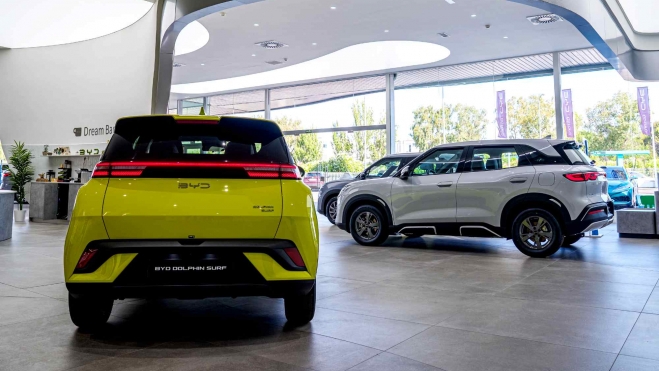
Este récord ha tenido un impacto directo sobre las motorizaciones térmicas tradicionales. La cuota de los vehículos de gasolina cayó hasta situarse en torno al 27 %, mientras que los diésel fueron solo un 9 % de las nuevas matriculaciones. El desplazamiento del interés de los compradores hacia soluciones electrificadas ya parece irreversible.
Los factores clave detrás de este impulso en el mercado
El cambio de tendencia registrado en 2025 responde a una combinación de normativas, avances en ingeniería y una paulatina mejora en los hábitos de consumo. En el plano regulatorio, los objetivos marcados por la Comisión Europea respecto a los límites de emisiones promedio de CO2 para los fabricantes obligaron a las marcas a intensificar la producción y comercialización de modelos cero emisiones para evitar sanciones millonarias.


A nivel técnico, la llegada de nuevas plataformas dedicadas ha permitido integrar arquitecturas de voltaje de 800 voltios y químicas de batería más eficientes y económicas, como las celdas LFP. Esto ha facilitado la llegada de modelos de segmentos B y C con autonomías reales superiores a los 400 kilómetros y capacidades de carga rápida capaces de recuperar hasta el 80 % de la energía en unos 20 minutos, diluyendo gran parte de las dudas asociadas a los viajes de larga distancia.
Por otra parte, la diversificación de la oferta ha jugado un papel fundamental. La entrada de nuevas marcas y la respuesta de los fabricantes europeos tradicionales han incrementado la competencia, ajustando los precios de venta y haciendo accesible la tecnología eléctrica a segmentos de población que antes la descartaban por motivos económicos.

Una brecha entre el norte y el resto de la Unión
A pesar de las estupendas cifras globales, el ritmo de adopción de la movilidad eléctrica muestra importantes diferencias entre regiones. Los países del norte continúan liderando la transición con cifras de penetración extraordinarias. Noruega se sitúa a la cabeza del continente con un mercado donde más del 95 % de las ventas corresponden a vehículos 100 % eléctricos, seguida por mercados como Dinamarca o Suecia, donde las cuotas superan con mucho la media comunitaria.
En el centro del continente, Alemania se ha consolidado como el mayor mercado en volumen absoluto de unidades vendidas, alcanzando una cuota de mercado para turismos eléctricos que ronda el 20 %, seguida de cerca por Francia y Reino Unido. Estos países han mostrado una sólida recuperación gracias a la estabilidad en los esquemas de incentivos y a la densificación de sus redes de recarga ultrarrápida en corredores principales.
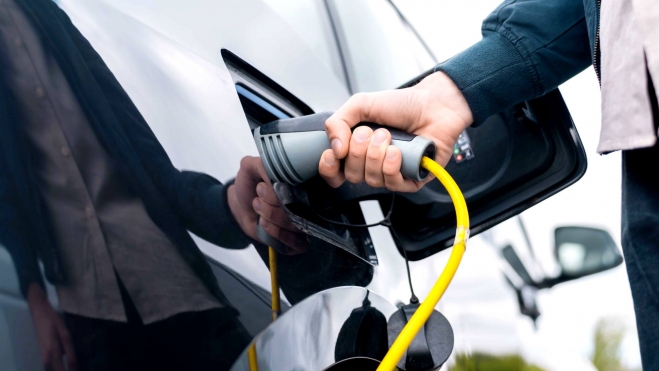
Por su parte, los mercados del sur y del este de Europa muestran un crecimiento constante pero más moderado. Aunque países como España, Portugal o la República Checa han registrado incrementos significativos en sus matriculaciones, la cuota de mercado del eléctrico puro todavía está por debajo del promedio. La brecha se explica sobre todo por el menor desarrollo de la infraestructura de carga pública de alta potencia y por una renta media que hace que el precio inicial de adquisición siga siendo un factor determinante en la compra.