
Los flujos de crudo de Oriente Próximo vuelven a acercarse a los niveles anteriores al conflicto, reduciendo el temor a una gran crisis física de suministro. Sin embargo, para los conductores españoles la normalización será mucho más lenta: la gasolina y el diésel rondan los 2 euros por litro después de meses de fuertes subidas. Los productos refinados siguen escasos, el riesgo geopolítico continúa incorporado a los precios y los costes logísticos y aseguradores hacen improbable un regreso rápido a carburantes claramente más baratos.
Hace unas semanas, el gran temor era que el conflicto alrededor del estrecho de Ormuz provocase un colapso físico del suministro. Ese escenario extremo empieza a perder fuerza.
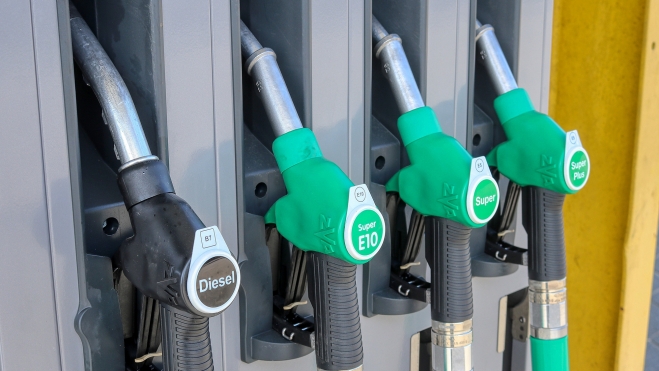
JPMorgan calcula que los envíos de crudo de Oriente Próximo han vuelto hasta aproximadamente 17,5 millones de barriles diarios, cerca del 98% del nivel anterior al conflicto. Goldman Sachs también observa una recuperación importante y el tráfico de buques de GNL vinculados a Qatar ha empezado a aumentar.
La gasolina española acumula doce semanas subiendo
La mejora llega después de un verano muy complicado para los conductores españoles. A mediados de agosto, la gasolina 95 costaba aproximadamente 1,70 euros por litro y el diésel 1,82 euros. A comienzos de septiembre habían aumentado hasta 1,73 y 1,87 euros respectivamente.
El salto más fuerte llegó durante septiembre. Según el último Boletín Petrolero europeo disponible, correspondiente al 24 de septiembre, la gasolina alcanzaba 1,928 euros por litro y el diésel 1,918 euros, pero realmente se han visto por precios de 2 euros o más según la estación de servicio a la que se acuda.
La gasolina acumulaba entonces doce semanas consecutivas de encarecimiento y alrededor de un 30% de subida desde finales de junio. Llenar un depósito de 55 litros suponía ya unos 106 euros. La situación del diésel es especialmente delicada porque el problema no está únicamente en el petróleo.
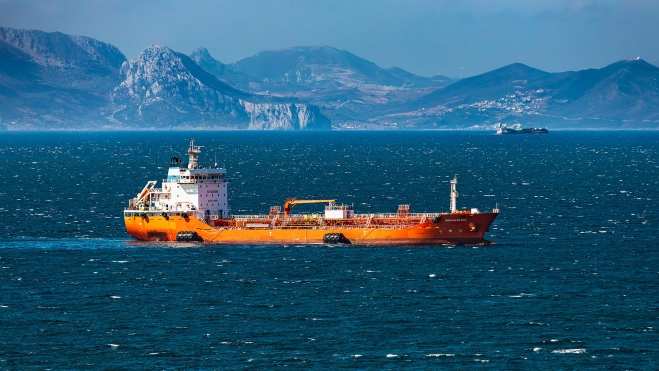
El crudo vuelve, pero sigue faltando diésel
JPMorgan estima que, mientras los flujos de crudo están prácticamente recuperados, los de productos refinados rondan todavía el 58% de los niveles previos al conflicto.
Además, Rusia acaba de prolongar hasta finales de octubre sus restricciones a la exportación de diésel y buena parte de la capacidad mundial de refino trabaja ya con poco margen adicional.


Por eso puede ocurrir algo aparentemente contradictorio: bajar el petróleo y mantenerse caro el diésel. A todo ello se añaden mayores costes de seguros, rutas alternativas y transferencias de cargamentos necesarias para mantener los barriles en movimiento.
¿Qué puede pasar ahora con gasolina y diésel?
A corto plazo, durante las próximas semanas, el escenario más probable es de precios elevados y mucha volatilidad. La recuperación de los flujos por Ormuz debería evitar nuevas subidas provocadas exclusivamente por una falta extrema de crudo, pero todavía tiene que trasladarse a las refinerías y posteriormente a los surtidores.
El propio precio del petróleo muestra esa expectativa. El Brent para entrega inmediata continúa alrededor de los 100 dólares, mientras contratos posteriores cotizan por debajo, señal de que el mercado contempla cierta relajación.
A medio plazo, una normalización sostenida de Ormuz podría permitir una bajada gradual. JPMorgan ha situado recientemente el valor razonable del Brent alrededor de 90 dólares por barril, aunque reconoce una incertidumbre excepcional sobre la evolución del conflicto.
En España existe además otro elemento: las rebajas fiscales previstas para los últimos meses de 2026 pueden amortiguar parte de las oscilaciones internacionales pero no reducirán los precios actuales por repostaje.
Eso permite descartar, de momento, el peor escenario, pero no recuperar rápidamente los precios anteriores al verano. El petróleo vuelve a circular; gasolina y diésel baratos, todavía no.